Domain vkoe.de kaufen?
Wir ziehen mit dem Projekt
vkoe.de um.
Sind Sie am Kauf der Domain
vkoe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vkoe.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
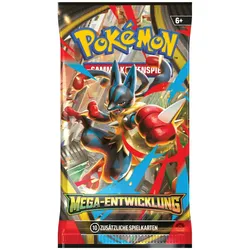
Pokémon Mega Entwicklung - BoosterTrommle deine Verbündeten zusammen und erlebe spannende Abenteuer in dieser heiß erwarteten Erweiterung. Lieferumfang: Ein Booster mit 10 Karten (darunter 3 Holokarten), sowie eine weitere Online-Code Karte5,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Pokemon Boosterpack Mega-EntwicklungPokémon-Sammelkartenspiel: Boosterpack Mega-Entwicklung Erlebe durch Mega-Entwicklung eine neue Phase der Macht! In ihrem Bestreben stärker zu werden, setzen Pokémon jeden Typs alles aufs Spiel, um Mega-Entwicklungs-Pokémon zu werden! Nutze Mega-Lucario-ex' außergewöhnliche Aura, ergreife Mega-Guardevoir-ex' überquellende Power und verbünde dich mit weiteren dieser mächtigen Pokémon, die über verheerende Attacken und enorme KP verfügen. Doch plane deine Strategie mit Bedacht - mehr Macht birgt auch mehr Risiko! Wähle deine Pokémon-Partner und bereite dich mit der Pokémon-Sammelkartenspiel-Erweiterung Mega-Entwicklung auf die größten Kämpfe vor, die du je erlebt hast! Inhalt: * 10 zufällig sortierte Karten in jedem Boosterpack * Zusätzlich enthalten: eine Code-Karte für ein Online-Boosterpack für Pokémon-Sammelkartenspiel Live5,85 €*Versand: 2,79 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Welche Auswirkungen hat der elektronische Zahlungsverkehr auf die Sicherheit von Transaktionen, die Effizienz des Handels und die Finanzinclusion in verschiedenen Ländern?
Der elektronische Zahlungsverkehr hat die Sicherheit von Transaktionen verbessert, da digitale Zahlungen oft verschlüsselt und über sichere Plattformen abgewickelt werden. Dies hat dazu beigetragen, Betrug und Diebstahl zu reduzieren. Die Effizienz des Handels wurde ebenfalls gesteigert, da elektronische Zahlungen schneller und bequemer sind als traditionelle Zahlungsmethoden wie Bargeld oder Schecks. In einigen Ländern hat der elektronische Zahlungsverkehr auch die Finanzinclusion verbessert, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun über mobile Zahlungsplattformen und digitale Geldbörsen auf das Finanzsystem zugreifen können. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Pokémon Mega Entwicklung - BoosterTrommle deine Verbündeten zusammen und erlebe spannende Abenteuer in dieser heiß erwarteten Erweiterung. Lieferumfang: Ein Booster mit 10 Karten (darunter 3 Holokarten), sowie eine weitere Online-Code Karte5,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Pokemon Boosterpack Mega-EntwicklungPokémon-Sammelkartenspiel: Boosterpack Mega-Entwicklung Erlebe durch Mega-Entwicklung eine neue Phase der Macht! In ihrem Bestreben stärker zu werden, setzen Pokémon jeden Typs alles aufs Spiel, um Mega-Entwicklungs-Pokémon zu werden! Nutze Mega-Lucario-ex' außergewöhnliche Aura, ergreife Mega-Guardevoir-ex' überquellende Power und verbünde dich mit weiteren dieser mächtigen Pokémon, die über verheerende Attacken und enorme KP verfügen. Doch plane deine Strategie mit Bedacht - mehr Macht birgt auch mehr Risiko! Wähle deine Pokémon-Partner und bereite dich mit der Pokémon-Sammelkartenspiel-Erweiterung Mega-Entwicklung auf die größten Kämpfe vor, die du je erlebt hast! Inhalt: * 10 zufällig sortierte Karten in jedem Boosterpack * Zusätzlich enthalten: eine Code-Karte für ein Online-Boosterpack für Pokémon-Sammelkartenspiel Live5,85 €*Versand: 2,79 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Sendermodul, Kommunikation TM5SBET1Versorgungsspannung DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Unterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für IN...63,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OEM Kleiderschrank, Bambusbau, Mehrstufige Organisation, Brauneffiziente organisation : dieser schrank hilft ihnen, ihre wäsche mit 2 kippbaren körben zu verwalten, und hält ihren raum ordentlich. haltbare materialien : hergestellt aus bambus, bekannt für seine stärke und ästhetische anziehungskraft, sorgt er für langlebigkeit und stil. platzsparendes design : die kompakte standinstallation ist perfekt, um kleine bereiche in ihrem badezimmer oder waschraum zu optimieren. mehrstufige ablage : mit drei regalen bietet dieser schrank ausreichend platz, um verschiedene badezimmerutensilien über die wäsche hinaus zu verstauen. easier zugang : die kippbaren körbe ermöglichen es, wäsche mühelos hineinzulegen und vereinfachen ihre waschroutine. Spezifikation: material: bambus abmessungen: 80 cm x 30 cm x 118 cm anzahl der ebenen: drei installationsart: bodenmontage oberflächenfinish des regals: lackiert kompatibilität: geeignet für verschiedene badezimmerumgebungen leistung: unterstützt eine effiziente organisation von wäsche und badezimmerartikeln sicherheit: robuste konstruktion für langlebigkeit Die von Ihnen gekaufte Variante ist: Braun553,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Welche Auswirkungen hat der elektronische Zahlungsverkehr auf die Sicherheit von Transaktionen, die Effizienz des Handels und die Finanzinclusion in verschiedenen Ländern?
Der elektronische Zahlungsverkehr hat die Sicherheit von Transaktionen verbessert, da digitale Zahlungen oft verschlüsselt und über sichere Plattformen abgewickelt werden. Dies hat dazu beigetragen, Betrug und Diebstahl zu reduzieren. Die Effizienz des Handels wurde ebenfalls gesteigert, da elektronische Zahlungen schneller und bequemer sind als traditionelle Zahlungsmethoden wie Bargeld oder Schecks. In einigen Ländern hat der elektronische Zahlungsverkehr auch die Finanzinclusion verbessert, da Menschen ohne Zugang zu traditionellen Bankdienstleistungen nun über mobile Zahlungsplattformen und digitale Geldbörsen auf das Finanzsystem zugreifen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.